


 Otsi
 Iseteenindus

 Liikluskindlustus
Kuidas jaguneb vastutus liiklusõnnetuse korral ja kes hüvitab kahju?
Liiklusõnnetuse korral tekib sageli küsimus, kes vastutab ja millises ulatuses kahju hüvitatakse? Alati ei ole vastus nii ühene, kui esmapilgul tundub. Mõnes olukorras vastutab õnnetuse eest üks juht, teises võib vastutus jaguneda mõlema osapoole vahel.
Kindlustusjuhtumi lahendamisel vaadatakse õnnetuse asjaolusid tervikuna – kuidas sõidukid liikusid, milliseid manöövreid juhid tegid, kas liiklusreegleid järgiti ning milline oli kummagi juhi osa kahju tekkimises. Kui liiklusõnnetus toimus ühe osapoole raske eksimuse tõttu ja teisel ei olnud mõistlikult võimalik seda vältida, hüvitatakse tavapäraselt teisele osapoolele kogu kahju. Kui aga mõlema juhi tegevus mõjutas õnnetuse tekkimist, võib hüvitis väheneda vastavalt juhi enda osale kahjus.
Vaatame praktiliste näidete abil mõnda liiklusolukorda ning selgitame, kuidas võib vastutus jaguneda ja mida see tähendab kahju hüvitamise jaoks.
1. Kuidas jaguneb vastutus, kui kaks autot väljuvad korraga parkimiskohalt?
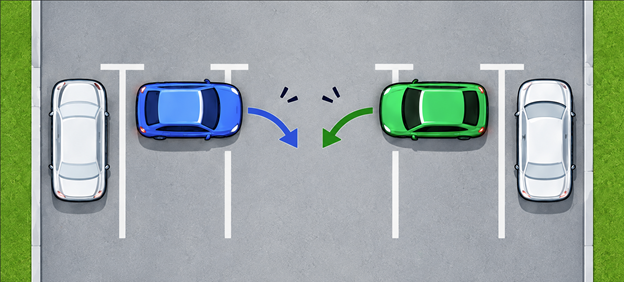
Kui kaks vastastikku pargitud autot alustavad samal ajal parkimiskohalt väljasõitu ja põrkavad kokku, võib vastutus jaguneda võrdselt. Seejuures ei ole oluline, kas autod tagurdavad või sõidavad parkimiskohalt välja edaspidi.
Kui ei ole võimalik kindlaks teha, kumb alustas manöövrit esimesena või oleks pidanud teise auto liikumist ette nägema, võib mõlema juhi osa kahju tekkimises olla 50%. Sellisel juhul hüvitatakse kummagi sõiduki kahjust teise sõiduki liikluskindlustuse alusel 50%. Seetõttu tasub parkimiskohalt välja sõites alati veenduda, et manöövrit saab teha ohutult, eriti kui kõrvalseisvad sõidukid piiravad nähtavust.
2. Kuidas kehtib parema käe reegel parklas?
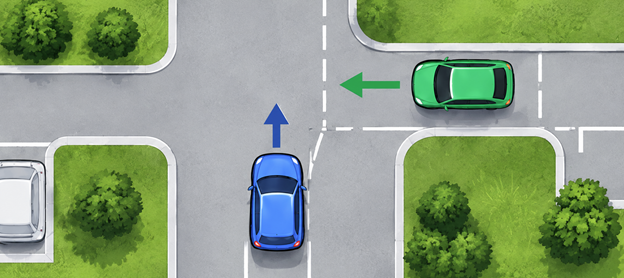
Kui parklas ei ole sõidueesõigust liiklusmärkide või muude liikluskorraldusvahenditega määratud, tuleb arvestada parema käe reegliga.
Juuresolevas näites jäävad mõlemad autod enne ristumiskohta seisma. Eesõigusega juht eeldab teise juhi käitumise põhjal, et talle antakse teed, ja alustab sõitu. Teine auto hakkab aga liikuma hetkel, mil eesõigusega juhil ei ole enam võimalik kokkupõrget vältida. Sellisel juhul on teeandmise kohustust eiranud juhi osa kahjus 100% ning teise juhi osa 0%.
Parklas tasub seega alati jälgida liiklusmärke ja teemärgistust ning nende puudumisel arvestada parema käe reegliga.
3. Mida arvestada halva nähtavusega ristmikul?
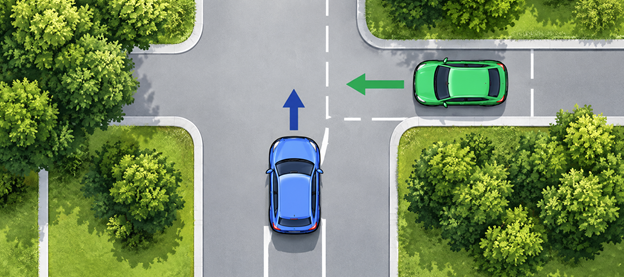
Sõidueesõigus ei tähenda, et juht ei peaks arvestama ümbritseva liikluse ja teeoludega. Kui ristmikul piiravad nähtavust näiteks puud, hekk või hoone, tuleb sellele läheneda eriti tähelepanelikult.
Juuresolevas näites on ühel juhil kohustus teed anda, kuid ta on jõudnud juba ristmikule. Teisel juhil on küll sõidueesõigus, kuid väiksema kiirusega lähenedes oleks tal olnud võimalik kokkupõrget vältida. Seetõttu hinnatakse teeandmise kohustusega juhi osaks 80% ja eesõigusega juhi osaks 20%.
Piiratud nähtavusega ristmikule lähenedes tasub seega ka eesõiguse korral vähendada kiirust ja olla valmis reageerima.
4. Kellel on teeandmise kohustus parklast teele sõites?
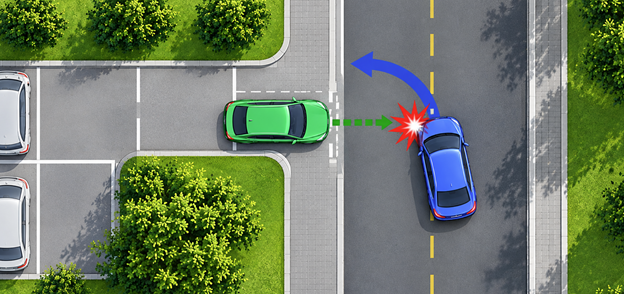
Parklast, õuealalt või muult teega külgnevalt alalt teele sõites peab juht andma teed kõigile teel liiklejatele, kui liikluskorraldusvahendid ei määra teisiti.
Juuresolevas näites sõidab üks auto parklast teele, samal ajal kui teine auto teeb teel vasakpööret. Kuigi ka vasakpööret sooritaval juhil on teeandmise kohustus, peab parklast väljuv juht andma teed kõigile teel liiklejatele. Kuna parklast väljuva auto manööver on teise juhi jaoks ootamatu ja tal ei ole enam võimalik kokkupõrget vältida, hinnatakse parklast väljuva juhi osa kahju tekkimises 100%.
Parklast või hoovist teele sõites veendu alati, et saad manöövri teha ohutult ja teisi liiklejaid ohustamata.
5. Kuidas võib vastutus jaguneda kitsal teel?
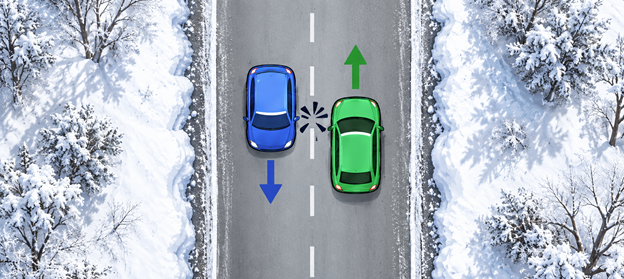
Kitsal teel võib tekkida olukord, kus kaks vastassuunas liikuvat autot ei mahu teineteisest ohutult mööduma.
Juuresolevas näites liiguvad mõlemad autod aeglaselt teineteisele vastu ja püüavad kitsas kohas mööduda, kuid põrkavad kokku. Kuna mõlemal juhil oli võimalus kokkupõrget vältida, hinnatakse mõlema osa kahju tekkimises 50%-le. Sellisel juhul hüvitatakse kummagi sõiduki kahjust teise sõiduki liikluskindlustuse alusel 50%.
Kui ohutuks möödumiseks ei ole piisavalt ruumi, tasub pigem peatuda ja leida sobiv möödumiskoht, mitte riskida kokkupõrkega.
6. Kuidas määratakse vastutus ahelavarii korral?
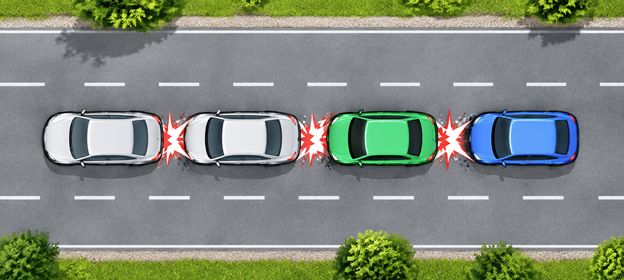
Ahelavarii puhul on oluline välja selgitada, millest kokkupõrgete ahel alguse sai ja kes selle põhjustas.
Juuresolevas näites seisavad kolm autot üksteise järel. Neile läheneb neljas auto, mis sõidab viimasele seisvale autole tagant otsa. Löögi tagajärjel paiskub see omakorda eesolevale autole ja nii edasi. Kuigi kokkupõrkeid toimub mitu, on nende põhjuseks tagant saabunud juht, kes vastutab näite puhul teistele sõidukitele tekkinud kahju eest.
Ahelavarii puhul ei ole vastutus siiski alati nii ühene. Kui üks kokkupõrge on juba toimunud ja seejärel sõidavad sündmuskohale saabuvad autod omakorda eesolijatele otsa, võib tegemist olla mitme eraldiseisva kokkupõrke ja mitme põhjustajaga. Sellisel juhul hinnatakse, millise kokkupõrke tagajärjel konkreetne kahju tekkis või suurenes.
Mida tähendab jagatud vastutus kahju hüvitamisel?
Kui liiklusõnnetuse tekkimises on osa mõlemal juhil, võib see mõjutada ka hüvitise suurust. Lihtsalt öeldes – mida suurem on Sinu enda osa kahju tekkimises, seda väiksem võib olla liikluskindlustusest makstav hüvitis.
Näiteks kui Sinu osa kahju tekkimises hinnatakse 20%-le, hüvitatakse teise sõiduki liikluskindlustusest üldjuhul 80% Sinu kahjust. Kui vastutus jaguneb võrdselt ehk 50/50, hüvitatakse 50% kahjust.
Seetõttu ei pruugi teise sõiduki liikluskindlustus alati katta kogu Sinu auto remondikulu. Siin on oluline roll kaskokindlustusel, mis aitab kaitsta Sinu enda sõidukit ka siis, kui Sul on õnnetuse tekkimises oma osa.
Millal aitab kaskokindlustus?
Liikluskindlustusel ja kaskokindlustusel on erinev eesmärk. Liikluskindlustus hüvitab liikluses teistele tekitatud kahju, kaskokindlustus aitab kaitsta Sinu enda sõidukit.
See erinevus on eriti oluline siis, kui põhjustad õnnetuse ise või vastutus jaguneb mitme juhi vahel. Sellisel juhul võib Sinu autole tekkinud kahju jääda liikluskindlustusest osaliselt või täielikult hüvitamata.
Näiteks kui Sinu auto kahju on 4000 eurot ja teise osapoole liikluskindlustus hüvitab jagatud vastutuse tõttu sellest 2000 eurot, võib kaskokindlustus aidata katta ülejäänud kahju vastavalt kaskolepingu tingimustele, valitud kindlustuskaitsetele ja omavastutusele.
Seetõttu tasub kaskokindlustust kaaluda ka vanema või liisinguvaba sõiduki puhul – ka näiliselt väikese parkla- või ristmikuõnnetuse remondikulu võib olla märkimisväärne.
Mida teha, kui liiklusõnnetus on juhtunud?
Kui liiklusõnnetus on juhtunud, on oluline fikseerida võimalikult täpselt nii sündmuskoht kui ka õnnetuse asjaolud. See aitab hiljem juhtunut hinnata ja kahjujuhtumit lahendada, eriti kui osapooled ei ole õnnetuse käigus ühel meelel.
Võimalusel tee sündmuskohast ja sõidukite asukohast fotod enne autode liigutamist. Pildista ka sõidukite kahjustusi, liiklusmärke, teemärgistust ja muid olulisi asjaolusid. Pane kirja õnnetuse kirjeldus ja osapoolte andmed ning võimalike tunnistajate kontaktandmed.
Kui osapooled ei ole vastutuses ühel meelel, ei pea seda sündmuskohal ise lõplikult otsustama. Kindlustusandja hindab juhtumi asjaolusid ja osapoolte osa kahju tekkimises.
Allikas: Artiklis toodud näited põhinevad Eesti Liikluskindlustuse Fondi koostatud näidetel liikluskindlustuse juhtumite tavapärastest lahenditest. LKF rõhutab, et iga liiklusõnnetus on eriline ning täiendavate asjaolude korral võib konkreetse juhtumi lahend näitest erineda.
Vaata, milline kindlustus Sinu autole sobib
Soovid teada, kui palju maksaks Sinu auto kindlustamine?
Arvuta hind mugavalt veebis:


